


","ad_server_empresa":"Troop","alto":"90","ancho":"970","alto_mobile":"301","ancho_mobile":"301","image":"https://0264noticias-s3.cdn.net.ar/s3i233/2026/09/0264noticias/files/03/49/34914/3ca1d8fe7518ce2a084dad71e547fe73c2998fc7e9fb8ddc9d1089051305fddd.gif","image_mobile":"https://0264noticias-s3.cdn.net.ar/s3i233/2026/09/0264noticias/files/03/49/34915/c57fe784c38789ac81ff9b6e538dc177ce5193a069bea027a60e06c57a106eb6.gif","url":"https://www.instagram.com/p/Dd1Fo3AEYK_/?stkn=Y2FtbHFldXg5YWQ=","url_mobile":"https://www.instagram.com/p/Dd1Fo3AEYK_/?stkn=Y2FtbHFldXg5YWQ=","target":"_blank","target_mobile":"_blank"}])
En sede civil
Salió adjudicataria en un plan de ahorro de VW, pero no le dieron el auto ni le devolvieron la plata, por lo que ganó dos juicios
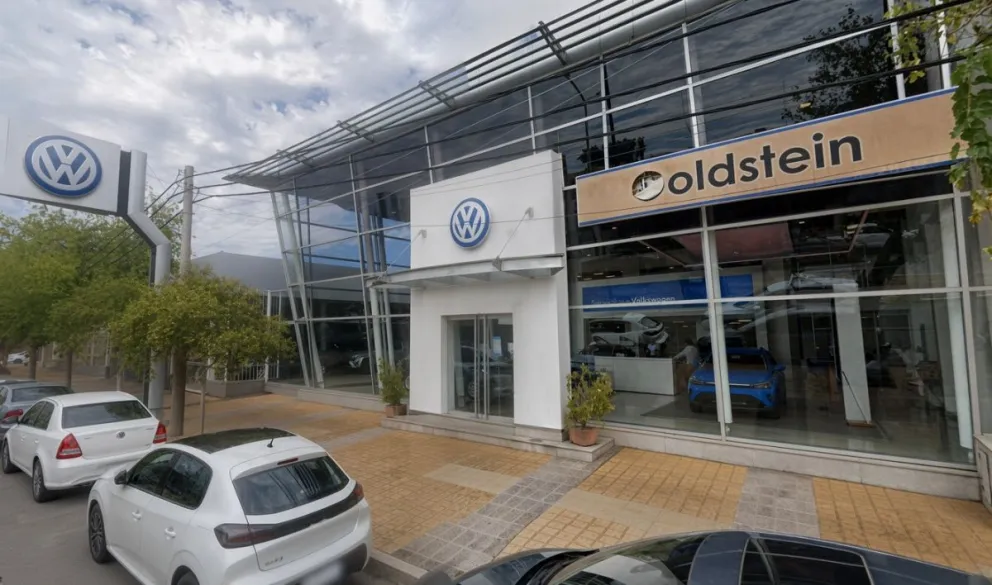
Como tantos clientes, María Juana Martín entró al plan de ahorro de VolksWagen (VW) para adquirir un Gol Trend, el cual tramitó a través de la concesionaria Mario Goldstein. Luego de un año, salió adjudicataria, pero, por distintos argumentos, no le entregaron el auto, pese a que llegó a pagar 32 de las 84 cuotas. Así, inició una demanda y la ganó, por lo que las empresas debieron indemnizarla por incumplimiento de contrato, más daño moral y punitivo. No fue lo único, ya que, luego, reclamó que le devolvieran la plata de esas 32 cuotas y, como las compañías no lo hicieron, tuvo que ir otra vez a juicio.
De esa forma, obtuvo otra victoria, dado que la Justicia Civil confirmó que le reintegraran el dinero, con el capital actualizado, más intereses, daño moral y una multa equivalente al 50 por ciento del vehículo. De ese último proceso judicial, la indemnización alcanzó los 51 millones de pesos.
El último caso que tuvo que enfrentar Martín fue confirmado por el fallo de los jueces Sergio Saffe Peña y Carlos Fernández Collado, de la Sala I de la Cámara Civil, el cual quedó firme, según informó su abogado, Maximiliano Andino. Se trató del último conflicto que la mujer sufrió tras ingresar al plan de ahorro de VW.
No es la única causa en la que los clientes atraviesan problemas o incumplimientos con los planes de ahorro con vehículos. 0264 Noticias había dado a conocer el caso de un jachallero que entró al Plan Rombo de Renault con una concesionaria bonaerense y, luego de pagar 18 cuotas de más, no le entregaban el vehículo. Ahí, la Justicia ordenó que se lo lleven a su casa y lo indemnicen con 65 millones de pesos.
Ahora, salió a la luz la disputa con el plan de ahorro de VolksWagen de Ahorro para Fines Determinados, el cual gestionó en Mario Goldstein. El contrato lo firmó en 2016 y al año siguiente, resultó adjudicataria del Gol Trend. Sin embargo, Martín expuso en la demanda que no se lo entregaron debido a que “rechazaron las garantías ofrecidas de manera inexplicable”.
Fue así que entabló la demanda en el Séptimo Juzgado Civil, en el que tuvo su primer fallo a favor. El 31 de mayo de 2021, hubo condena contra la administradora del plan y la concesionaria, por lo que tuvieron que pagarle 182.536 pesos en concepto de multa por incumplimiento contractual, más daño moral y punitivo, lo que elevó el monto resarcitorio.
Como no le habían dado el auto después de pagar 32, Martín dejó de abonar las restantes, por lo que se le dio de baja su plan y quedó como ahorrista no adjudicataria. Una vez que finalizó el plazo del plan (tras 84 meses o siete años), el 14 de agosto de 2023, la administradora (VolksWagen de Ahorro para Fines Determinados) debía liquidar el grupo de ahorristas y devolver los fondos acumulados.
Fue así que la cliente reclamó la devolución de las 32 cuotas que había abonado, pero no tuvo respuestas. Tampoco las consiguió cuando envió una intimación a través de una carta documento ni cuando acudió a Defensa al Consumidor.
Ante esa situación, volvió a acudir a la Justicia con la demanda que encaró Andino, la cual recayó en el Octavo Civil, a cargo de Walter Otiñano. El 31 de julio de 2025, el magistrado condenó al plan de ahorro y a Mario Goldstein. Desde la concesionaria habían sostenido la falta de legitimación pasiva, es decir, que no eran los responsables a la hora de responder el reclamo.
Sin embargo, Otiñano había señalado que “formó parte de la cadena de comercialización” y, en base a jurisprudencia, resaltó que, “en materia de los daños resultantes de la prestación del servicio, responderán todos aquellos sujetos que intervinieron en el proceso que va desde la concepción y creación del servicio hasta la concreta prestación del mismo al consumidor”.

Además, había cuestionado que la administradora argumentara que no devolvía los fondos porque el plan no había finalizado, “lo que no es cierto”, había remarcado el juez, dado que había culminado el 14 de agosto de 2023.
Por eso, dispuso que las empresas liquiden los haberes netos de las 32 cuotas abonadas, las cuales se deben calcular al valor actual del vehículo y no al precio histórico, por lo declaró la nulidad del ajuste de los haberes netos según lo establecía la cláusula de contrato.
Fue un planteo del abogado Andino y el magistrado sostuvo que, no hacerle lugar, “habilitaría a las administradoras de planes de ahorro a demorar injustificadamente la devolución de los fondos a los ahorristas que no retiran los vehículos”.
El titular del Octavo Civil había remarcado que “las empresas vinculadas a los negocios mediante plan de ahorro son la parte dominante de la relación. Su deber es actuar con máxima prudencia y profesionalismo para ver satisfechas las expectativas de los consumidores, que acceden ese sistema, para adquirir, en este caso vehículos”. El objetivo, según había indicado, es que “el cliente no tenga que transitar un recorrido sesgado de obstáculos (cursar cartas documento, formular numerosos reclamos administrativos, acudir a un abogado para la defensa, etc.) para ver satisfechos sus derechos”.
Tras el fallo, Volkswagen S.A. de Ahorro para Fines Determinados apeló y la causa recayó en la Sala I de la Cámara Civil, la que lo terminó ratificando. En su voto, el juez Sergio Saffe fue contundente. Destacó que “los planteos ensayados carecen de aptitud para desarticular los fundamentos centrales del pronunciamiento apelado”. Incluso, remarcó que la apelación “revela, en varios de sus segmentos, una notoria insuficiencia técnica, al omitir una crítica concreta y razonada de las premisas decisorias que sostienen el fallo y limitarse, en buena medida, a reiterar defensas ya opuestas en la instancia anterior, exteriorizando meras disconformidades o afirmaciones que no demuestran error de hecho ni de derecho en el juzgamiento”.
En ese marco, indicó que la administradora “no desarrolló una crítica concreta, puntual y fundada respecto del razonamiento” de Otiñano “que tuvo por acreditado el incumplimiento consistente en no haber liquidado y restituido oportunamente los haberes una vez finalizado el plan”.
Así, ahondó en que “el incumplimiento contractual no constituye aquí un aspecto accesorio o colateral de la sentencia. Es, por el contrario, uno de sus presupuestos estructurales. Sobre esa conclusión se asienta la condena principal, la declaración de inaplicabilidad concreta de la pauta contractual invocada por la administradora, la restitución de gastos y honorarios y, asimismo, la procedencia de los rubros indemnizatorios admitidos. Si ese sostén no ha sido eficazmente atacado, queda firme. Y con él permanece incólume la base jurídica del fallo”.
Saffe también indicó que la sentencia del juez del Octavo Civil “estableció algo cualitativamente más profundo: que la administradora no sólo incumplió, sino que además lo hizo en términos incompatibles con la lealtad que su posición de mandataria imponía”. Al no rebatir “eficazmente” ese punto, el camarista sostuvo que “fortalece la improcedencia del agravio relativo a la forma de cálculo del reintegro y también debilita los cuestionamientos dirigidos al daño punitivo, porque revela que ha quedado firme una apreciación judicial de especial gravedad sobre la calidad del comportamiento desplegado” por la apelante.
El magistrado explicó, además, que “la administradora pretende que el reintegro se determine conforme al valor del bien al tiempo de finalización del plan, es decir, sobre una base histórica, y que todo el desfasaje posterior quede absorbido por la aplicación de intereses”. Por eso, señaló que, “si quien debía liquidar y restituir no lo hace cuando corresponde y difiere el pago durante un lapso prolongado, la utilización de una base económica pretérita deja de ser una simple operación contractual para transformarse en un mecanismo apto para licuar el crédito del consumidor”.
De esa forma, Saffe respaldó la nulidad de la cláusula del contrato que determina la devolución de los aportes a valores históricos. Entonces, explicó que el accionar judicial impide que “la administradora cancele tardíamente su obligación con una base desactualizada y notoriamente erosionada por el paso del tiempo, cuando ese mismo transcurso le es imputable”.
Para ratificar el daño moral, el camarista indicó que “la normativa protectoria impone a los proveedores un estándar reforzado de conducta, que comprende no sólo el cumplimiento de las prestaciones principales, sino también el respeto de deberes de trato digno, buena fe, cooperación y respuesta adecuada frente a los reclamos del usuario. Cuando tales deberes se vulneran de modo significativo, el perjuicio causado al consumidor no se agota en la dimensión patrimonial del conflicto”.
En cuanto a la multa civil llamada daño punitivo, el magistrado destacó que “la conducta que la sentencia valoró en el caso (omisión de restitución oportuna, falta de respuesta eficaz al reclamo, deslealtad comercial y mantenimiento de un conflicto que obligó a la consumidora a un nuevo proceso) se inscribe razonablemente dentro de ese marco. Y la apelante no lo rebate con densidad argumental suficiente”.
El daño punitivo es una sanción ante un incumplimiento grave, que tiene un fin disuasorio, es decir, un castigo para que una compañía no vuelva a cometer la misma maniobra.

","ad_server_empresa":"Troop","alto":"625","ancho":"625","alto_mobile":null,"ancho_mobile":null,"image":"https://0264noticias-s3.cdn.net.ar/s3i233/2026/07/0264noticias/files/03/16/31689/20c44cc837db1d0f25eb08859d57e9bca45e648e2cc4f7c64ffa18955e3a1363.jpg","image_mobile":null,"url":"https://www.elpachon.com.ar/","url_mobile":"https://www.elpachon.com.ar/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://0264noticias-s3.cdn.net.ar/s3i233/2025/06/0264noticias/files/01/64/16446/289c23697fecc2f9c17fd620a631aa114ca9764c98c203d7bc747cbce9d9174f.jpg","image_mobile":null,"url":"https://wa.me/5492643232401","url_mobile":"https://wa.me/5492643232401","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://0264noticias-s3.cdn.net.ar/s3i233/2026/09/0264noticias/files/03/48/34878/318173047f8bf26ed5c0dcf37189ce3d50806d9f6a9a340bcbd59d1f7ee5126c.gif","image_mobile":null,"url":"https://www.municipiodechimbas.gob.ar/","url_mobile":"https://www.municipiodechimbas.gob.ar/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"300","ancho":"250","alto_mobile":null,"ancho_mobile":null,"image":"https://0264noticias-s3.cdn.net.ar/s3i233/2025/07/0264noticias/files/01/81/18137/1921fd0e9c23b96be8e58b7993cd40a840cb228987243c91b2dd0b7c9c4a0856.gif","image_mobile":null,"url":"https://www.veladero.com/","url_mobile":"https://www.veladero.com/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"600","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://0264noticias-s3.cdn.net.ar/s3i233/2026/10/0264noticias/files/03/50/35029/8d2dd9c65588e0c8e19b53fe9544132f28237099263eabfd88626124a822c64c.png","image_mobile":null,"url":"https://www.jae.com.ar/","url_mobile":"https://www.jae.com.ar/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://0264noticias-s3.cdn.net.ar/s3i233/2024/08/0264noticias/files/72/7224/f3e5bf630d0b181bb5beca1535043bc7ab222ca8f6a6c105a02ddf6658156235.gif","image_mobile":null,"url":"rwsn.ar/lito","url_mobile":null,"target":"_blank","target_mobile":null}])
","ad_server_empresa":"Troop","alto":"170","ancho":"984","alto_mobile":"250","ancho_mobile":"400","image":"https://0264noticias-s3.cdn.net.ar/s3i233/2025/07/0264noticias/files/01/74/17461/a0525497232ffe5598db0fce6fab48e35efb0f62e1610132b3e348846cb307f0.png","image_mobile":"https://0264noticias-s3.cdn.net.ar/s3i233/2025/07/0264noticias/files/01/74/17462/2b9d6da8269471dd598f441f0e1e99aa4d6ce445727ef59cc07abb95d3e4a1d4.png","url":"https://whatsapp.com/channel/0029VaAqM5yGOj9rBVMr241f","url_mobile":"https://whatsapp.com/channel/0029VaAqM5yGOj9rBVMr241f","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"600","ancho":"300","alto_mobile":"150","ancho_mobile":"300","image":"https://0264noticias-s3.cdn.net.ar/s3i233/2024/08/0264noticias/files/71/7136/dc85e6f5616712b782c1127e7226110bf01d4f5f8540c202397a8e6089e45119.gif","image_mobile":"https://0264noticias-s3.cdn.net.ar/s3i233/2024/08/0264noticias/files/71/7137/4e8dbbd6b765bf657b730d043a7c0a0629ee95b93fb0808302bdd375a72e2de5.gif","url":"https://www.pocito.gov.ar/","url_mobile":"https://www.pocito.gov.ar/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"90","ancho":"728","alto_mobile":"250","ancho_mobile":"300","image":"https://0264noticias-s3.cdn.net.ar/s3i233/2026/08/0264noticias/files/03/36/33699/47b90feb4ef430c35cb33d7989737777e8ce86d7f9eed768776f6263f9c65107.gif","image_mobile":"https://0264noticias-s3.cdn.net.ar/s3i233/2026/08/0264noticias/files/03/37/33700/be51296e6154f45771d2a18afce6922d6193850a9398731989b648105c75d321.gif","url":"\t https://cortesdecalles.sanjuan.gob.ar/cortes/publico.php","url_mobile":"\t https://cortesdecalles.sanjuan.gob.ar/cortes/publico.php","target":"_blank","target_mobile":"_blank"}])